法律と安全
自転車の青切符で自転車保険は必要?反則金は保険で払えない。事故の賠償に備える確認手順
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載順はおすすめ順位ではありません。
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
この記事の結論
- 青切符の反則金(3,000〜12,000円)は自分で納めるお金で、自転車保険(個人賠償責任保険)で払うものではありません。
- 自転車保険が備えるのは、事故で他人にケガをさせたときの賠償です。判例では9,521万円の例があり、青切符とはケタが違います。
- まず火災保険・自動車保険・クレジットカードに「個人賠償責任」の特約が付いていないか確認し、補償額1億円以上・示談交渉付きかを見ておくと安心です。
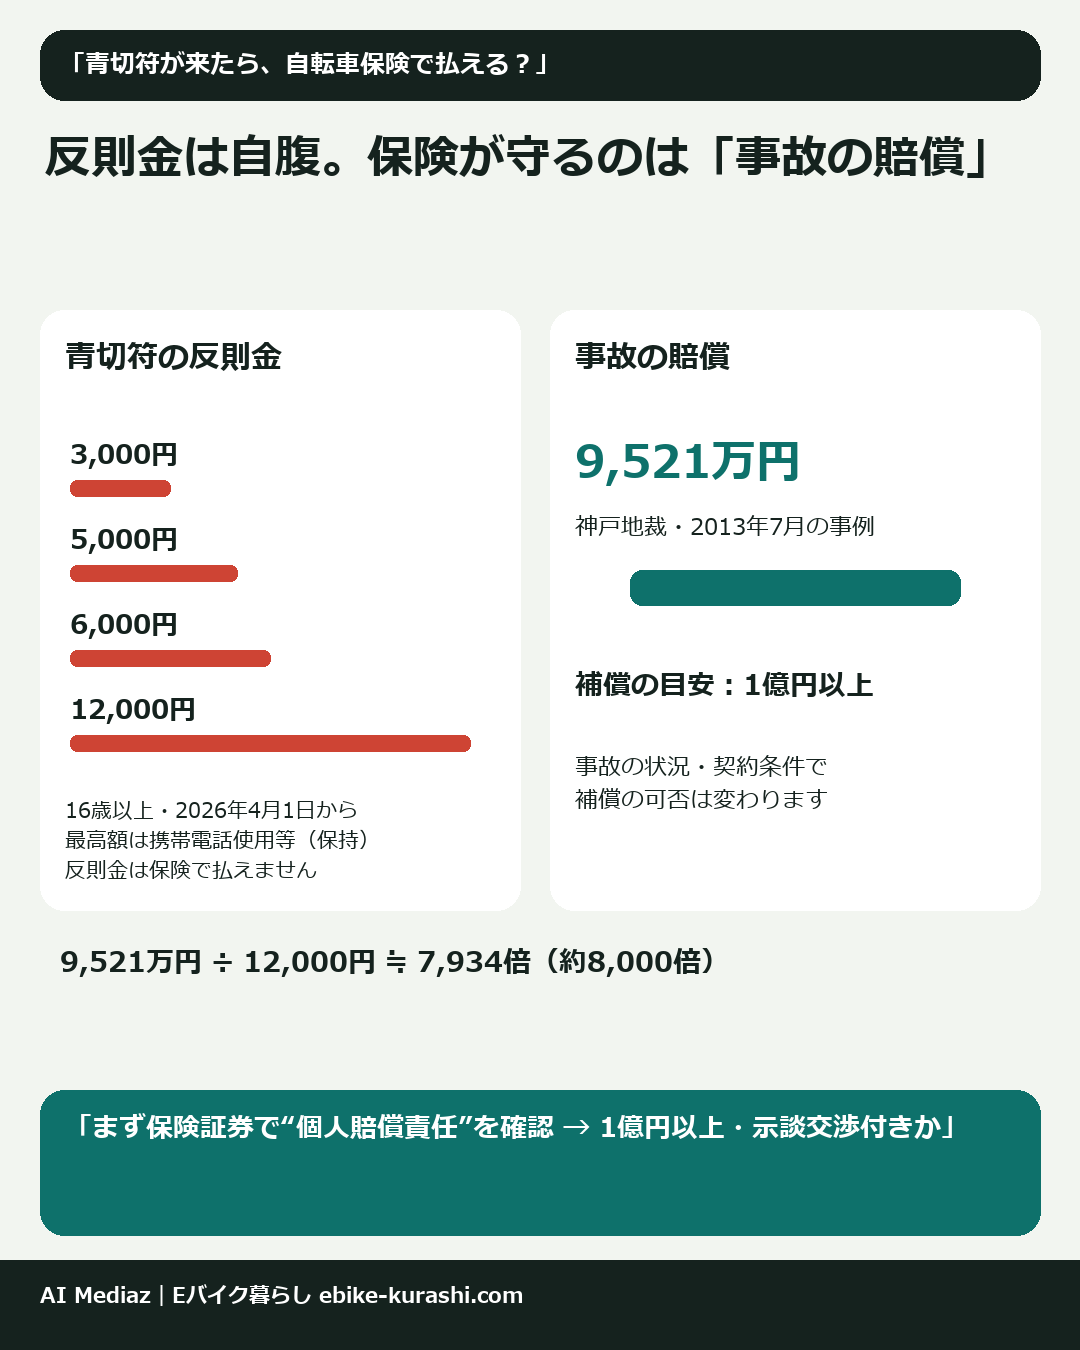
自転車の青切符が始まったら自転車保険は必要?
2026年4月1日から、16歳以上の自転車の運転者に「青切符(交通反則通告制度)」が適用されるようになりました(警察庁)。信号無視やながらスマホなどで取締りを受けると、反則金を納めれば刑事手続に進まない仕組みです。
ここでよく混同されるのが「青切符が始まったから自転車保険が必要になった」という話です。結論から言うと、青切符と自転車保険は別の問題です。
- 青切符:交通ルール違反に対する手続。反則金は違反した本人が納めます。
- 自転車保険:事故で他人にケガをさせた、物を壊したときの損害賠償への備えです。
ただし、無関係というわけでもありません。青切符の対象になるような違反(信号無視、一時不停止、ながらスマホなど)は、そのまま事故の原因になりやすい行為です。そして事故を起こせば、反則金とは比べものにならない賠償を求められることがあります。青切符の開始は「自分の保険を見直すきっかけ」と考えるのが現実的です。
青切符の制度そのものは、自転車の青切符|2026年4月開始の交通反則通告制度と主な反則金でも詳しくまとめています。
青切符の対象年齢と反則金はいくら?
警察庁の案内とルールブックで確認できる主な内容です。
| 項目 | 内容 |
|---|---|
| 開始日 | 2026年(令和8年)4月1日 |
| 対象 | 16歳以上の自転車運転者 |
| 16歳未満 | 従来どおり、多くの場合は指導警告 |
| 仮納付 | 取締りの翌日から原則7日以内に銀行・郵便局で |
| 仮納付しなかった場合 | 指定日に交通反則通告センターへ出頭し、通告を受けた翌日から10日以内に納付 |
| 納付しない場合 | 刑事手続へ移行 |
主な違反と反則金の例(警察庁「自転車ルールブック」より)は次のとおりです。
| 違反 | 反則金 |
|---|---|
| 携帯電話使用等(保持)=ながらスマホ | 12,000円 |
| 遮断踏切立入り | 7,000円 |
| 信号無視 | 6,000円 |
| 通行区分違反(右側通行など) | 6,000円 |
| 横断歩行者等妨害等 | 6,000円 |
| 指定場所一時不停止等 | 5,000円 |
| 無灯火 | 5,000円 |
| 自転車制動装置不良(ブレーキ不良) | 5,000円 |
| 歩道徐行等義務違反 | 3,000円 |
| 並進禁止違反 | 3,000円 |
| 軽車両乗車積載制限違反(二人乗り) | 3,000円 |
事故を起こしたら青切符では済まない?
済みません。警察庁のルールブックでは、違反によって実際に交通事故を起こしたときや、酒酔い・酒気帯び運転、妨害運転などは、青切符ではなく刑事手続(いわゆる赤切符)の対象とされています。
つまり「事故を起こしたら反則金を払って終わり」にはなりません。刑事上の責任とは別に、被害者への損害賠償(民事上の責任)も発生します。自転車保険が関わるのは、この民事の部分です。
青切符の反則金は自転車保険で払える?
払えないと考えてください。
東京都の加入確認チラシ(令和4年4月発行)では、個人賠償責任保険を「個人又は同居の家族が、日常生活で誤って他人にケガをさせたり他人の物を壊したりして、法律上の損害賠償責任を負担した場合の損害を補償する保険」と説明しています。反則金は被害者への賠償ではなく、違反に対して国に納めるお金です。補償の対象とは性質が違います。
| 青切符の反則金 | 事故の損害賠償 | |
|---|---|---|
| 誰に払う? | 国(納付書で納付) | 被害者 |
| 金額の目安 | 3,000〜12,000円 | 数百万〜1億円近い判決例も |
| 自転車保険(個人賠償責任)の対象? | 対象外 | 対象(補償額の範囲内) |
| 事故がなくても起こる? | 違反で取締りを受ければ起こる | 事故を起こしたときに起こる |
なお、補償の範囲や支払われない場合(免責事由)は保険ごとに異なります。具体的なケースは、契約先の保険会社・共済の約款や窓口で確認してください。
自転車保険の加入は条例で義務化されている?
青切符は全国共通の制度ですが、自転車保険の加入義務は都道府県などの条例で決まっています。国土交通省の資料(令和6年4月1日現在)では次の状況です。
- 加入が「義務」:34都府県(東京都、神奈川県、埼玉県、千葉県、愛知県、大阪府、兵庫県、福岡県など)
- 「努力義務」:10道県(北海道、茨城県、富山県など)
- 条例なし:3県(島根県、長崎県、沖縄県)
大事なのは、条例で義務か努力義務かにかかわらず、事故を起こせば賠償責任は同じように発生するという点です。都道府県別の一覧は自転車保険の加入義務化条例|都道府県別の状況にまとめています。上の数字は令和6年4月時点のため、最新の状況はお住まい・通勤先の自治体の案内で確認してください。
自転車事故の賠償額はいくら?高額賠償の判例
京都府の自転車保険の案内資料には、次のような判決例が掲載されています。
| 判決 | 賠償額 | 事故の概要(要約) |
|---|---|---|
| 平成25年7月 神戸地裁 | 9,521万円 | 坂道を下っていた小学5年生の自転車が歩行中の女性と衝突し、女性は意識不明に |
| 平成26年1月 東京地裁 | 4,746万円 | 信号無視をした会社員の自転車が横断歩道を渡っていた高齢女性と衝突し、女性が死亡 |
| 平成25年3月 東京地裁 | 2,174万円 | 通勤中の会社員の自転車が、散歩中の高齢男性と衝突し、男性が死亡 |
2つ目の例は「信号無視」がきっかけです。青切符なら反則金6,000円の違反でも、事故になれば4,746万円という判決になっています。子どもが加害者になった例もあり、家族全体での備えが必要なことが分かります。
補償額はいくらあれば安心?
公的な一律の基準はありませんが、京都府・京都市が連携する自転車保険では、条件として対人の賠償補償限度額1億円以上、示談交渉サービス付き、などを挙げています。上の判例を踏まえても、1億円以上を一つの目安にすると考えやすいでしょう。
自転車保険に入っているか確認する方法は?
「自転車保険」という名前でなくても、すでに賠償の補償を持っている人は少なくありません。東京都の案内では、次のような保険・共済が対象になり得るとされています。
- 「自転車保険」の名前で売られている傷害保険とのセット商品
- 自動車保険の特約
- 火災保険の特約
- 傷害保険の特約
- クレジットカードなどの付帯保険
- 会社や区市町村などの団体保険
- PTAの保険など、学校・大学で募集される保険
- 交通安全協会の自転車会員として加入する保険
- TSマーク付帯保険
確認のポイントは、保険証券や契約内容に「個人賠償責任」「日常生活賠償責任」「賠償責任共済」といった補償が付いているかどうかです。名前は会社によって違います。
確認の手順は次のとおりです。
- 火災保険・自動車保険の証券(またはWebの契約者ページ)で特約欄を見る
- クレジットカードの会員ページで付帯保険・加入中のオプションを見る
- 勤務先の団体保険、子どもの学校の保険の案内を確認する
- 補償が見つかったら、補償額・対象の家族・示談交渉の有無をメモする
- 何も見つからなければ、新たに加入を検討する
TSマークの保険で足りる?
TSマークは自転車店で点検・整備を受けたときに貼られ、付帯保険の有効期間は1年です(愛知県警察)。色によって補償が違います。
| TSマーク | 賠償責任補償(限度額) | 示談交渉 |
|---|---|---|
| 青色(第一種) | 1,000万円(死亡・重度後遺障害1〜7級) | 記載なし |
| 赤色(第二種) | 1億円(死亡・重度後遺障害1〜7級) | 記載なし |
| 緑色(第三種) | 1億円(死亡・傷害が対象) | あり |
青色・赤色は対象が死亡や重い後遺障害に限られるため、TSマークだけで十分かは慎重に判断したいところです。TSマークの詳しい見方はTSマークの解説、補償範囲の読み方は自転車保険の補償範囲と加入条件を読むも参考にしてください。
自転車保険の選び方チェックリスト
東京都の案内で挙げられている加入時のチェックポイントをもとに、確認項目を整理しました。
- [ ] 個人賠償責任(日常生活賠償)の補償がある
- [ ] 賠償の補償額は1億円以上か(できれば無制限も比較)
- [ ] 示談交渉サービスが付いている
- [ ] 補償の対象者:本人だけか、同居の家族(子ども)まで含むか
- [ ] 火災保険・自動車保険・クレカと補償が重複していないか
- [ ] 自分のケガ(死亡・後遺障害・入院)の補償も必要か
- [ ] 有効期限:TSマークなら点検から1年以内か、カード解約で補償が消えないか
- [ ] 電動アシスト自転車が補償の対象に含まれるか(特定小型原動機付自転車などとの違い)
- [ ] 通勤で使う場合、勤務先の自転車通勤規程の条件を満たすか
電動アシスト自転車は道路交通法上「自転車」として扱われますが、モペット型や特定小型原動機付自転車は扱いが別です。保険の対象になるかは、車両区分と約款の両方で確認してください。
賠償責任保険付きロードサービスの条件を確認(PR・広告)
CycleCallを検討する場合は、賠償責任保険の付いたプランか、補償対象者・補償範囲・上限額・家族の扱い、既存保険との重複を公式案内で確認してください。すべてのプランに同じ補償が付くとは限りません。保険への加入は交通違反を認めるものではありません。制度の申請・判断は公式の案内で確認してください。
この広告リンクを経由した申し込み等により、当サイトに報酬が支払われることがあります。
電動アシスト自転車の購入先の例
PR(広告)
- ADO 電動アシスト自転車:自動変速機能を備えた電動アシスト自転車ブランドの公式ストア

※リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。購入時は、保険の加入状況とあわせて、型式認定・保証内容をご確認ください。
よくある質問
Q1. 青切符を切られたら、自転車保険で反則金を払えますか? A. 払えないと考えてください。自転車保険(個人賠償責任保険)は他人への法律上の損害賠償を補償するもので、違反に対して国に納める反則金はその対象に当たりません。個別の補償範囲は約款で確認してください。
Q2. 16歳未満の子どもには青切符も保険も関係ない? A. 16歳未満は原則として指導警告で、青切符の対象外です。ただし事故を起こせば賠償の問題は起こり得ます。判例には小学生が加害者になった9,521万円の例があります。家族型の個人賠償責任で子どもまで補償されるか確認しましょう。
Q3. 自転車保険に入っていないと青切符になりますか? A. なりません。保険の加入義務は条例で定められたもので、青切符の対象違反とは別です。
Q4. 火災保険の特約だけで足りますか? A. 個人賠償責任の補償があり、補償額・対象の家族・示談交渉の有無が十分なら、別に自転車保険に入らなくてよい場合があります。重複加入になっていないかもあわせて確認してください。
Q5. 事故を起こしたら青切符で終わりですか? A. 終わりません。違反で実際に交通事故を起こした場合は刑事手続の対象になり、別に被害者への賠償責任も生じます。
Q6. 補償額はいくらに設定すべきですか? A. 法律上の決まりはありません。判例の金額や京都府・京都市の連携保険の条件(対人1億円以上)を参考に、1億円以上を一つの目安にすると考えやすいでしょう。最終的な判断は保険会社や専門家に相談してください。
※本記事は2026年10月31日時点の公的機関の情報をもとにした一般的な解説です。個別の事故・違反の扱いや保険金の支払い可否は、警察・保険会社・弁護士などの専門家にご確認ください。
関連する記事
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
数字が同じでも、使う条件は別に確認しよう。